
Encontrar casa pesa muitas vezes na decisão de aceitar um emprego ou de mudar de cidade. Por isso, algumas empresas disponibilizam habitação aos trabalhadores. Desde 2024, a lei dá a essa decisão um enquadramento fiscal próprio, e a proposta de Orçamento do Estado para 2027 prevê mantê-lo por mais um ano.
O que está isento
Quando a empresa disponibiliza habitação permanente a um trabalhador, esse benefício em espécie está isento de IRS e de contribuições para a Segurança Social. A isenção tem um tecto: os valores máximos de renda do Programa de Apoio ao Arrendamento, que variam com o concelho e a tipologia da casa, mesmo que o imóvel não esteja nesse programa. O que ficar acima desse tecto não está abrangido.
O que conta para a empresa
Quando a casa é da empresa e foi adquirida, construída ou adaptada para alojar trabalhadores, a depreciação fiscal do imóvel pode ser feita ao dobro da taxa normal.
Nem todos os trabalhadores podem beneficiar: ficam de fora os que detêm, directa ou indirectamente, 10% ou mais do capital ou dos direitos de voto da empresa.
Um exemplo simples: numa empresa familiar, o sócio-gerente com metade do capital não pode usar este regime para si. Pode, no entanto, aplicá-lo a um técnico contratado noutra cidade, a quem a empresa cede um apartamento.
Mais um ano
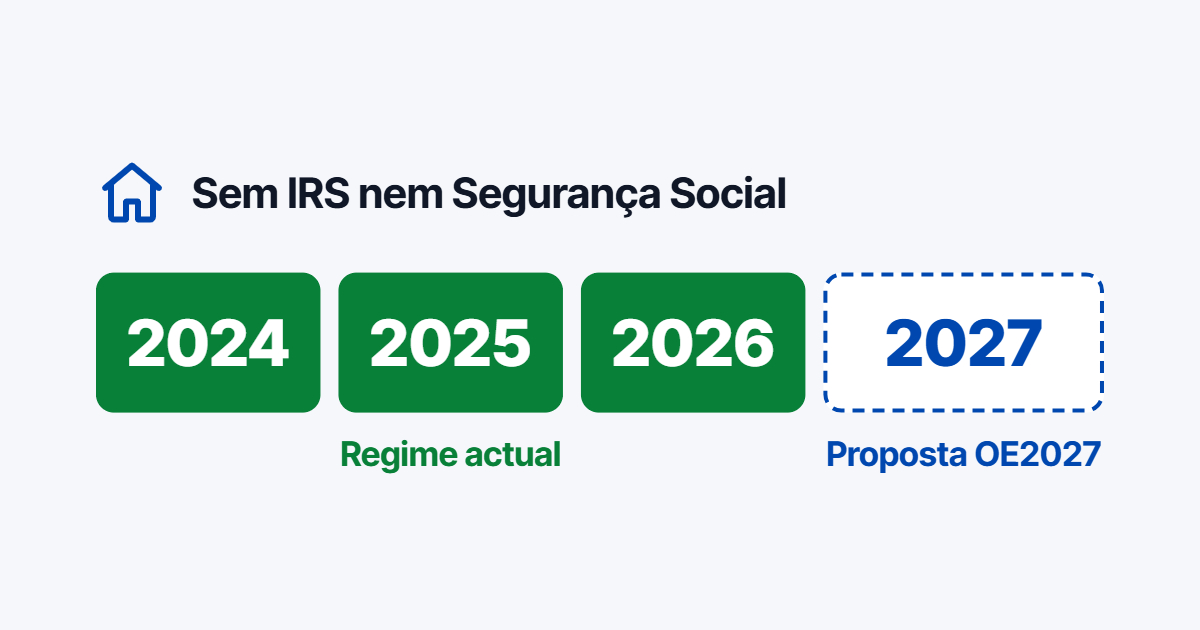
O regime em vigor aplica-se de 2024 a 2026. A proposta de Orçamento do Estado para 2027, aprovada na generalidade a 28 de Outubro e com votação final global prevista para 24 de Novembro, prolonga a isenção até 31 de Dezembro de 2027. Para quem já aloja trabalhadores, ou pensa fazê-lo, vale a pena acompanhar o texto final e planear com tempo.
Acompanhar estas decisões ao longo do ano faz parte do nosso trabalho com cada cliente. Fale connosco ou marque uma reunião exploratória.
Fontes: Lei n.º 82/2023, de 29 de Dezembro (Orçamento do Estado para 2024); Proposta de Lei n.º 110/XVII/2.ª (Orçamento do Estado para 2027); Decreto-Lei n.º 68/2019, de 22 de Maio (Programa de Apoio ao Arrendamento); Decreto Regulamentar n.º 25/2009, de 14 de Setembro.