
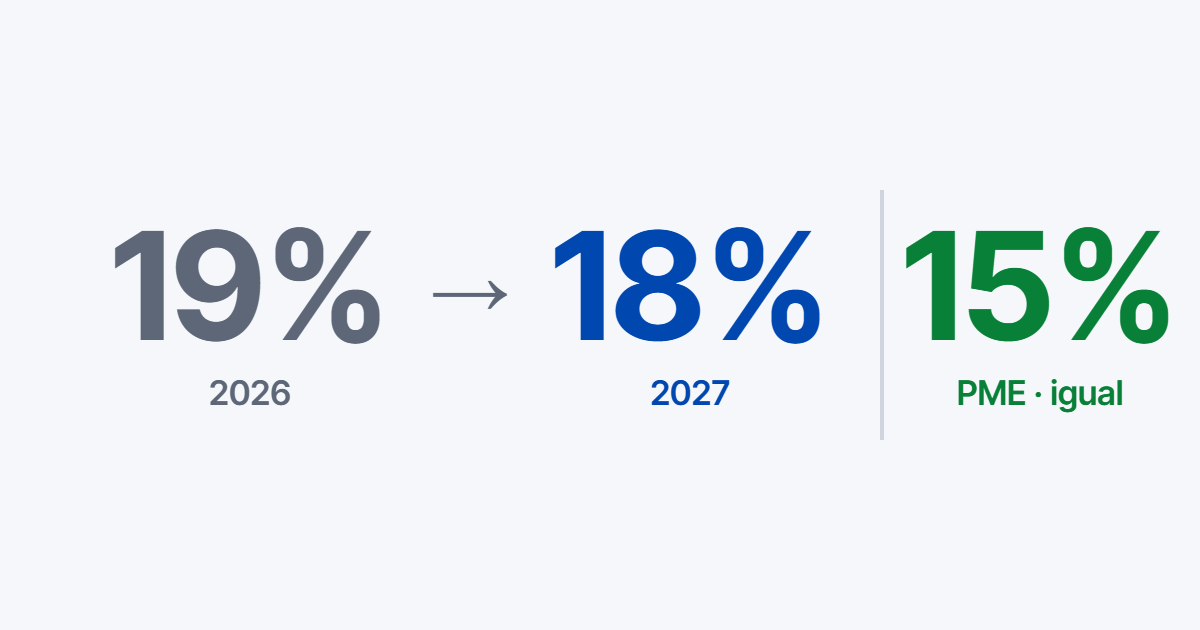
A taxa geral do IRC desce de 19% para 18% em 2027, como prevê a Lei n.º 64/2025 e confirma a proposta de Orçamento do Estado para 2027. À primeira vista, é uma boa notícia para todas as empresas. Mas muitas pequenas empresas não vão dar por ela.
A taxa das PME mantém-se
As micro, pequenas e médias empresas pagam uma taxa reduzida de 15% sobre os primeiros 50 mil euros de lucro sujeito a imposto. Essa taxa não muda em 2027. Só a parte do lucro acima dos 50 mil euros é tributada à taxa geral, e só aí se nota a descida.
Um exemplo simplificado, sem derrama municipal nem tributações autónomas:
- Com 40 mil euros de lucro sujeito a imposto, a empresa paga 6 000 € em 2026 e os mesmos 6 000 € em 2027.
- Com 80 mil euros, paga 13 200 € em 2026 e 12 900 € em 2027: menos 300 €.
O que pode fazer diferença
O imposto da empresa depende de muito mais do que a taxa: dos gastos que são aceites, dos benefícios fiscais a que pode recorrer, das tributações autónomas e da forma como os sócios são remunerados. Algumas destas decisões têm de ser tomadas até 31 de Dezembro, antes de fechar o ano.
Ainda é uma proposta
A proposta de Orçamento do Estado para 2027 foi entregue na Assembleia da República a 8 de Outubro de 2026. A votação final global está prevista para 24 de Novembro, e as regras podem mudar até lá.
Quer perceber como fica o seu caso? Fale connosco ou marque uma reunião exploratória.
Fontes: Lei n.º 64/2025; Proposta de Lei n.º 110/XVII/2.ª (Orçamento do Estado para 2027).