
Todos os meses, as empresas com trabalhadores entregam à Segurança Social a declaração de remunerações. Desde o início de 2026 existe um novo modelo, que até agora tem sido opcional. A partir de 1 de Janeiro de 2027, passa a aplicar-se a todas as entidades empregadoras.
O que muda
No novo modelo, a Segurança Social calcula as contribuições de cada mês com base nas remunerações que a empresa já comunicou, como o salário base de cada trabalhador. Em vez de entregar a declaração mensal, a empresa passa a confirmar os valores apurados. Só tem de comunicar o que for novo ou diferente, como um aumento, um prémio ou uma comissão.
Os prazos
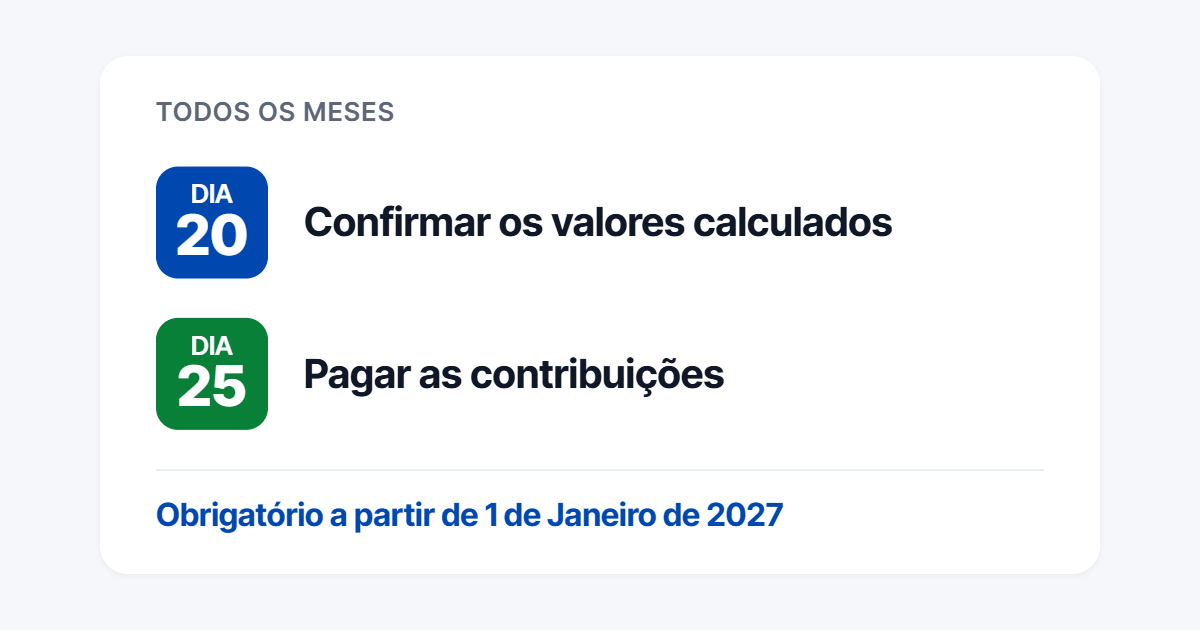
A confirmação faz-se até ao dia 20 do mês seguinte. Se a empresa não se pronunciar, os valores calculados consideram-se aceites. O pagamento das contribuições faz-se entre o dia 1 e o dia 25 do mês seguinte.
Um exemplo simples: em Março, um trabalhador recebe um prémio. Se o prémio não for comunicado até 20 de Abril, a Segurança Social considera apenas o salário habitual, e esse valor fica registado como aceite. A correcção ainda é possível depois, dentro de prazos próprios, mas é preferível evitá-la.
O que convém preparar
Como o cálculo parte dos dados que a Segurança Social já tem, esses dados têm de estar certos desde o início. A admissão de um trabalhador deve ser comunicada antes de o contrato começar, e as alterações ao salário base também têm de ser comunicadas.
Antes de Janeiro, vale a pena confirmar os dados de cada trabalhador, definir quem revê os valores todos os meses e garantir que o programa de processamento salarial está preparado para o novo modelo.
Acompanhar estas decisões ao longo do ano faz parte do nosso trabalho com cada cliente. Fale connosco ou marque uma reunião exploratória.
Fontes: Decreto-Lei n.º 127/2025; Decreto Regulamentar n.º 7/2025, de 9 de Dezembro; Segurança Social, Perguntas Frequentes — Simplificação do Ciclo Contributivo.