
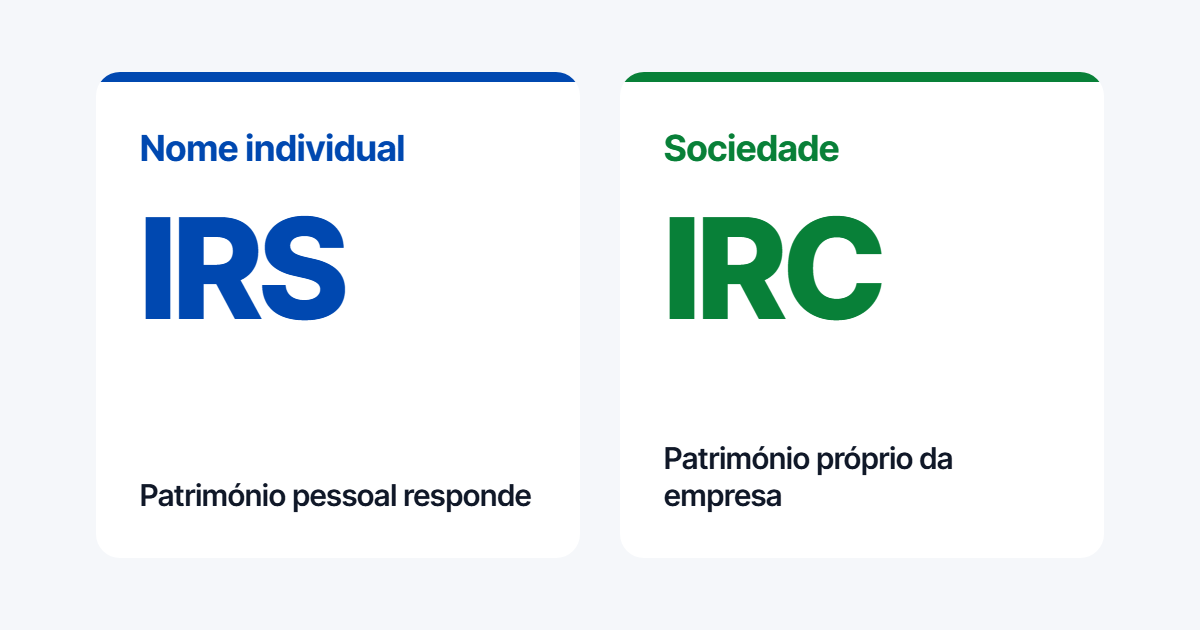
Quem começa um negócio tem de decidir, logo no início, como o vai exercer: como empresário em nome individual ou através de uma sociedade, por exemplo uma sociedade unipessoal por quotas. A escolha parece formal, mas tem efeitos práticos nos impostos, no risco pessoal e no dia-a-dia administrativo.
Quem responde pelas dívidas
O empresário em nome individual não tem um património separado do negócio. Se a actividade tiver dívidas, os bens pessoais do titular respondem por elas.
Numa sociedade, mesmo com um único sócio, a empresa tem património próprio. Em regra, perante os credores responde o património da sociedade, e não o do sócio. Há excepções, por exemplo quando o sócio dá garantias pessoais a um banco.
Impostos e contabilidade
No empresário em nome individual, os rendimentos da actividade são tributados em IRS, juntamente com os outros rendimentos do titular. Até 200 000 € de rendimentos anuais pode aplicar-se o regime simplificado, com regras próprias; acima disso, ou por opção, a tributação passa a ser feita com base na contabilidade.
A sociedade paga IRC sobre o seu lucro e tem sempre contabilidade organizada, com contabilista certificado. O que chega depois ao sócio, como remuneração ou lucros distribuídos, é tributado à parte.
Uma decisão para os próximos anos
Não há uma forma melhor para todos. Pense, por exemplo, numa designer que começa sozinha, com poucos custos e sem trabalhadores: a solução mais simples pode servir bem no início. Se prevê contratar, investir em equipamento ou trabalhar com contratos de maior valor, a resposta pode mudar.
O volume de negócios esperado, os custos, o risco da actividade e os planos de crescimento contam todos. Mudar de forma mais tarde é possível, mas exige procedimentos e custos próprios, por isso compensa decidir com informação desde o início.
Acompanhar estas decisões ao longo do ano faz parte do nosso trabalho com cada cliente. Fale connosco ou marque uma reunião exploratória.
Fontes: Código do IRS, artigo 28.º (regime simplificado e contabilidade organizada); Código do IRC, artigo 123.º (obrigações contabilísticas das empresas); Código das Sociedades Comerciais, artigos 197.º e 270.º-A e seguintes (sociedades por quotas e unipessoais).