
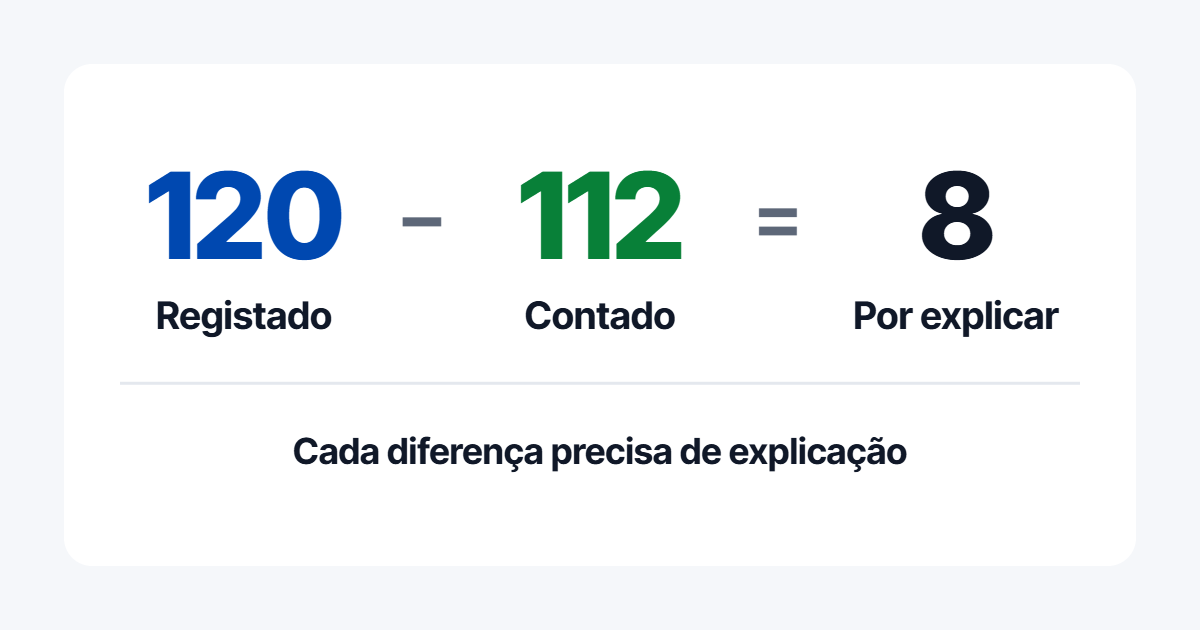
No fim do ano, muitas empresas contam o que têm no armazém, na loja ou no escritório. As existências a 31 de Dezembro, como mercadorias, matérias-primas ou produtos, são comunicadas às Finanças até 31 de Janeiro pelas empresas com contabilidade organizada obrigadas a inventário. Mas a contagem de fim de ano é só o último passo. O que a torna fiável é o controlo feito ao longo do ano.
Porque é que o controlo conta
O valor das existências entra directamente no custo das vendas e, por isso, no resultado da empresa. Se os registos não batem certo com o que existe, as margens e o lucro também ficam distorcidos.
Há também um efeito fiscal: salvo prova em contrário, a lei do IVA presume vendidos os bens adquiridos que não se encontram em nenhum dos locais onde a empresa exerce a actividade. Bens em falta sem justificação podem, por isso, dar origem a imposto.
O que deve existir na empresa
Muitas empresas estão obrigadas ao sistema de inventário permanente, com excepções como as microentidades. Mesmo quando não estão, algumas práticas fazem diferença:
- registar todas as entradas e saídas: compras, vendas, consumos e devoluções;
- contar os artigos no fim do ano ou de forma rotativa, para que cada um seja contado pelo menos uma vez por ano;
- explicar e documentar as diferenças, como quebras, furtos ou artigos danificados ou fora de prazo;
- separar os bens que estão nas instalações mas não são da empresa e registar os que são da empresa mas estão noutro local.
Um exemplo simples
Uma loja de artigos de decoração com cerca de 300 referências conta uma secção por mês. Em Setembro, a contagem mostra menos peças de vidro do que o registo: parte partiu-se num transporte e não tinha sido anotada. Corrigida e documentada nessa altura, a diferença já não aparece em Dezembro, e a loja percebe que precisa de rever a forma como embala as peças.
Um inventário bem controlado mostra também o que vende, o que está parado e quanto dinheiro está em stock. É informação útil para decidir compras, preços e promoções.
Acompanhar estas decisões ao longo do ano faz parte do nosso trabalho com cada cliente. Fale connosco ou marque uma reunião exploratória.
Fontes: Decreto-Lei n.º 198/2012, de 24 de Agosto, art. 3.º-A; Decreto-Lei n.º 158/2009, de 13 de Julho, art. 12.º; Código do IVA, art. 86.º; Ordem dos Contabilistas Certificados, “Inventário permanente”.