
Somar uma percentagem ao custo é uma forma comum de definir preços nas pequenas empresas. É um método simples e prático, mas a percentagem somada ao custo não é a margem que fica em cada venda. No fim do ano, quando muitas empresas preparam as tabelas de preços e as propostas para 2027, é uma boa altura para perceber porquê.
O mesmo valor, duas percentagens
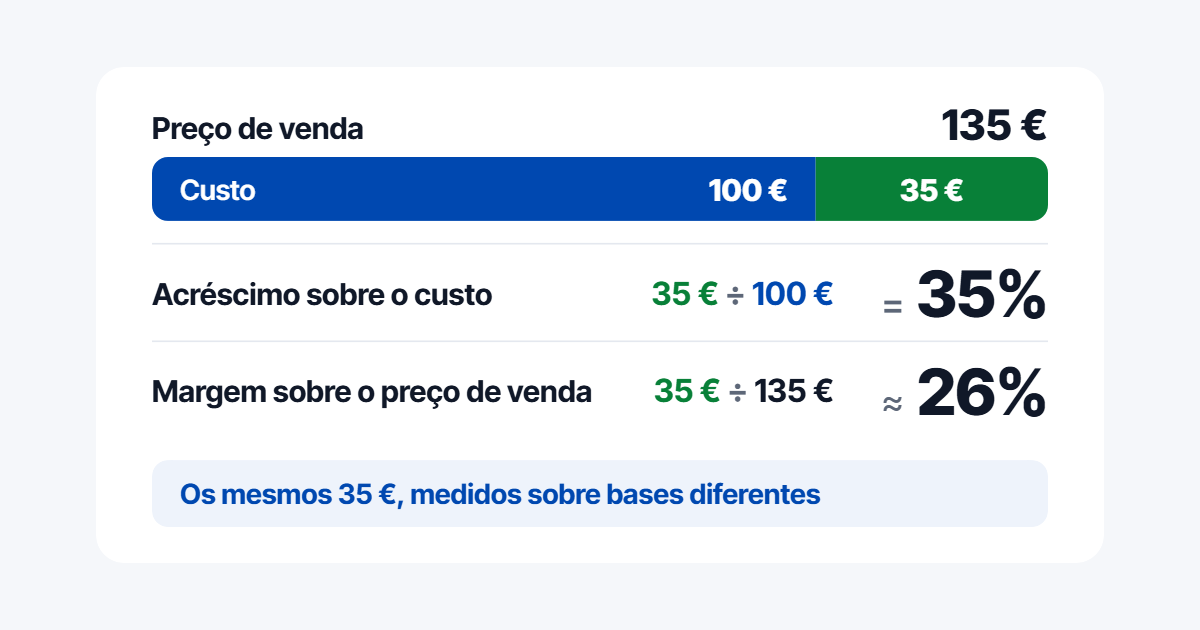
Um exemplo simples: um produto custa 100 € e é vendido a 135 €. A diferença, 35 €, pode ser medida de duas formas:
- sobre o custo: 35 € ÷ 100 € = 35%. É o acréscimo (também conhecido por markup);
- sobre o preço de venda: 35 € ÷ 135 € ≈ 26%. É a margem.
As duas percentagens descrevem o mesmo ganho: 35% de acréscimo equivalem a cerca de 26% de margem. O que não é igual é 35% de acréscimo e 35% de margem. Como o preço é sempre maior do que o custo, a margem em percentagem é sempre menor do que o acréscimo.
Para ter de facto 35% de margem, o preço teria de ser cerca de 154 € (100 € ÷ 0,65), o que corresponde a um acréscimo de cerca de 54% sobre o custo.
O efeito dos descontos e das comissões
Os descontos e as comissões calculam-se, em regra, sobre o preço de venda e saem directamente da margem. No mesmo exemplo, um desconto de 10% reduz o preço para 121,50 € e a diferença de 35 € para 21,50 €. Ou seja, um desconto de 10% consome mais de um terço da margem.
Que custos entram na conta
A margem só é fiável se o custo estiver completo. Além do preço de compra, o custo deve incluir o transporte, a embalagem ou, nos serviços, as horas de trabalho, e ainda uma parte dos custos fixos, como rendas e salários. Estes custos mudam de ano para ano: o salário mínimo, por exemplo, deve passar de 920 € para 970 € em 2027.
Conhecer a margem real de cada produto, serviço ou cliente, a partir dos números da contabilidade, ajuda a decidir onde ajustar preços, que descontos fazem sentido e que vendas mais contribuem para o resultado.
Acompanhar estas decisões ao longo do ano faz parte do nosso trabalho com cada cliente. Fale connosco ou marque uma reunião exploratória.
Fontes: Relatório da Proposta de Lei n.º 110/XVII/2.ª (Orçamento do Estado para 2027); Acordo Tripartido sobre Valorização Salarial e Crescimento Económico 2025-2028.