
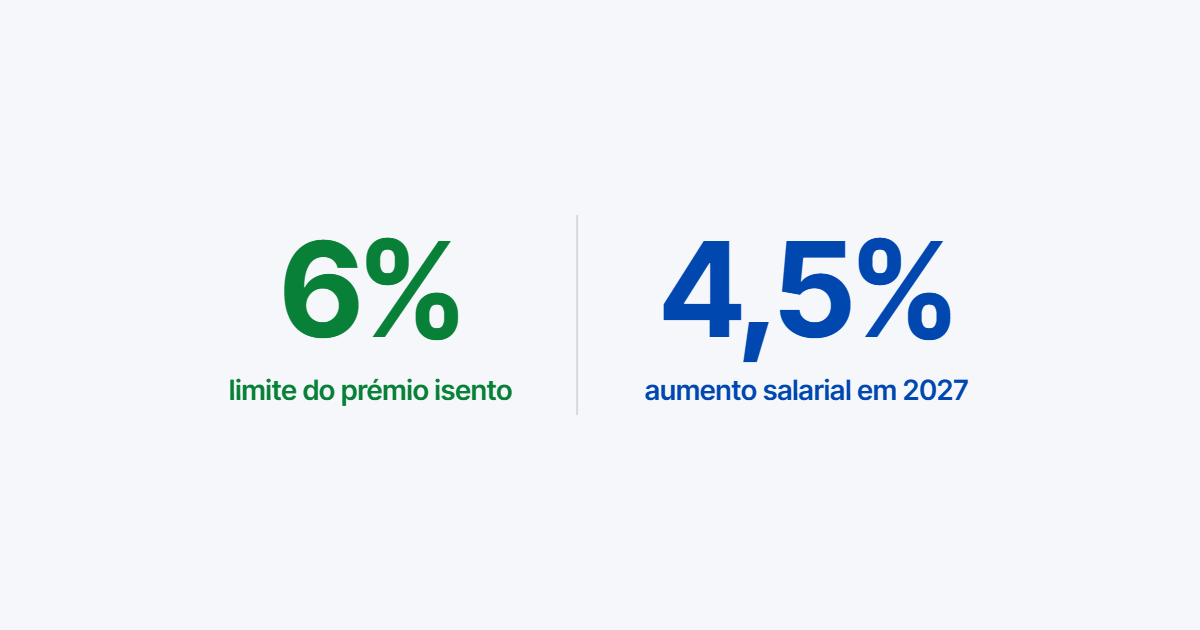
A proposta de Orçamento do Estado para 2027, ainda em discussão no Parlamento, mantém a isenção de IRS e de contribuições para a Segurança Social para os prémios de produtividade e de desempenho, as participações nos lucros e as gratificações de balanço, até 6% do salário base anual de cada trabalhador. O regime existe desde 2025 e foi renovado em 2026.
O que se mantém
Os prémios têm de ser pagos de forma voluntária e sem carácter regular. Cumpridas as condições, ficam isentos de IRS e fora da base das contribuições para a Segurança Social, tanto do trabalhador como da empresa. Na declaração anual de rendimentos que entrega ao trabalhador, a empresa tem de indicar que as condições foram cumpridas.
A condição principal: o aumento salarial
A isenção só se aplica se a empresa fizer, em 2027, um aumento salarial considerado elegível. A referência proposta é de 4,5%, depois de 4,6% em 2026 e 4,7% em 2025. Conta a média dos salários da empresa, mas também o aumento de quem ganha até essa média.
Há regras próprias para fazer estas contas, e o cumprimento depende dos salários pagos ao longo de todo o ano. Um prémio pago a meio do ano pode depender de aumentos que ainda estão por fazer.
Planear com tempo
Por isso, as decisões sobre os aumentos de 2027 devem ser tomadas cedo, de preferência antes de Janeiro. O mesmo aumento pode ainda dar acesso a um incentivo em IRC, que tem condições próprias. A proposta pode mudar até à votação final, prevista para 24 de Novembro.
Acompanhar estas decisões ao longo do ano faz parte do nosso trabalho com cada cliente. Fale connosco ou marque uma reunião exploratória.
Fontes: Proposta de Lei do Orçamento do Estado para 2027; Lei n.º 73-A/2025 (Orçamento do Estado para 2026), artigo 96.º; Estatuto dos Benefícios Fiscais, artigo 19.º-B.