
Muitos trabalhadores independentes e empresários em nome individual estão no regime simplificado de IRS. É um regime prático, porque não exige contabilidade organizada, mas não dispensa atenção às despesas. E o fim do ano é uma boa altura para olhar para elas.
Como funciona o regime simplificado
Neste regime, o imposto não incide sobre tudo o que a actividade rende. A lei aplica coeficientes aos rendimentos: nas actividades profissionais da tabela do Código do IRS, por exemplo, só 75% dos rendimentos são considerados; noutras prestações de serviços, 35%. A parte que fica de fora funciona como uma presunção de despesas.
Os 15% que é preciso justificar
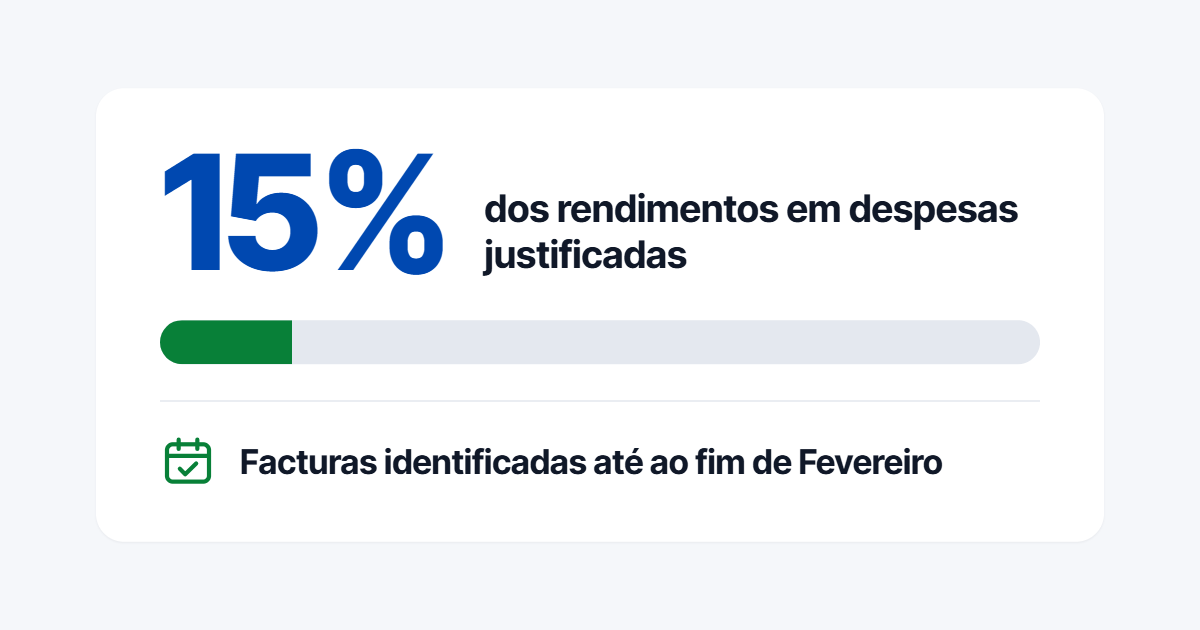
Nas prestações de serviços, essa presunção não é automática. É preciso justificar despesas equivalentes a 15% dos rendimentos brutos. Contam para isso, entre outros, a dedução específica ou as contribuições para a Segurança Social, as rendas de imóveis afectos à actividade e as facturas de bens e serviços da actividade comunicadas às Finanças. Se o total não chegar aos 15%, a diferença é somada ao rendimento tributável.
As facturas da actividade devem ser identificadas no Portal das Finanças até ao fim de Fevereiro do ano seguinte. As despesas só parcialmente ligadas à actividade contam apenas em parte.
Um exemplo simples: uma consultora com 45 000 € de rendimentos anuais tem de justificar 6 750 €. Uma parte fica coberta pela dedução específica; o resto depende das facturas que identificar. O que ficar por justificar é tributado.
Quando faz sentido mudar
O regime simplificado aplica-se até 200 000 € de rendimentos anuais. Mesmo abaixo desse valor, é possível optar pela contabilidade organizada, que tributa o resultado real da actividade. A opção tem prazos próprios e depende do nível de custos de cada actividade, por isso vale a pena avaliá-la com tempo.
Acompanhar estas decisões ao longo do ano faz parte do nosso trabalho com cada cliente. Fale connosco ou marque uma reunião exploratória.
Fontes: Código do IRS, arts. 28.º e 31.º (Portal das Finanças).