
Numa pequena empresa, sobretudo quando há um só sócio, é fácil confundir a conta da empresa com a conta pessoal. Mas a sociedade é uma entidade distinta, e cada euro que passa para o sócio precisa de um enquadramento.
Três caminhos, regras diferentes
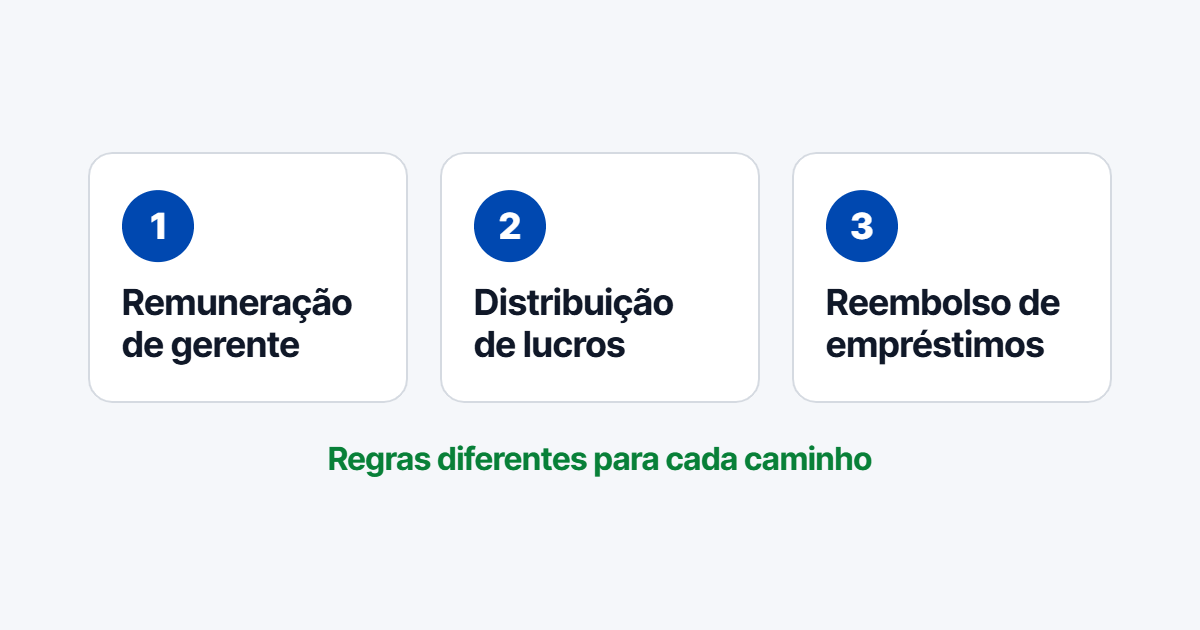
Há três formas habituais de o sócio receber dinheiro da empresa:
- remuneração como gerente, sujeita a IRS e a contribuições para a Segurança Social, e que é um gasto da empresa;
- distribuição de lucros, que depende de contas aprovadas e de haver resultados que possam ser distribuídos, e que tem a sua própria tributação;
- reembolso de empréstimos que o sócio fez à empresa, que exige que esses empréstimos estejam bem documentados.
Cada caminho tem efeitos diferentes no imposto da empresa, no IRS do sócio e na sua protecção social.
O risco dos levantamentos sem enquadramento
O Código do IRS presume que os valores lançados a favor do sócio na sua conta corrente na sociedade, quando não resultem de empréstimos, de trabalho ou do exercício de cargos sociais, são lucros ou adiantamento de lucros. Na prática, transferências feitas “por conta” podem acabar tributadas como lucros distribuídos.
Um exemplo: a única sócia de uma sociedade transfere todos os meses um valor fixo para a sua conta pessoal, sem salário processado nem decisão sobre lucros. No fecho do ano, esses valores têm de ser explicados, e a forma como o forem muda o imposto a pagar.
Para quem vem de outro país
As regras portuguesas podem ser diferentes das que conhece. A residência fiscal do sócio e a forma como a empresa está organizada também contam para a melhor solução.
Definir a combinação certa no início do ano, e revê-la quando a actividade muda, dá previsibilidade ao sócio e à empresa.
Acompanhar estas decisões ao longo do ano faz parte do nosso trabalho com cada cliente. Fale connosco ou marque uma reunião exploratória.
Fontes: Código do IRS, art. 6.º, n.º 4 (Portal das Finanças); Código dos Regimes Contributivos do Sistema Previdencial de Segurança Social, art. 69.º (membros dos órgãos estatutários); Código das Sociedades Comerciais, arts. 31.º a 33.º.