
Muitos empresários associam o IRC ao lucro: sem lucro, não há imposto. Não é bem assim. Há uma parte do IRC, as tributações autónomas, que incide sobre certos gastos da empresa e é devida mesmo quando o ano fecha com prejuízo.
O que são as tributações autónomas
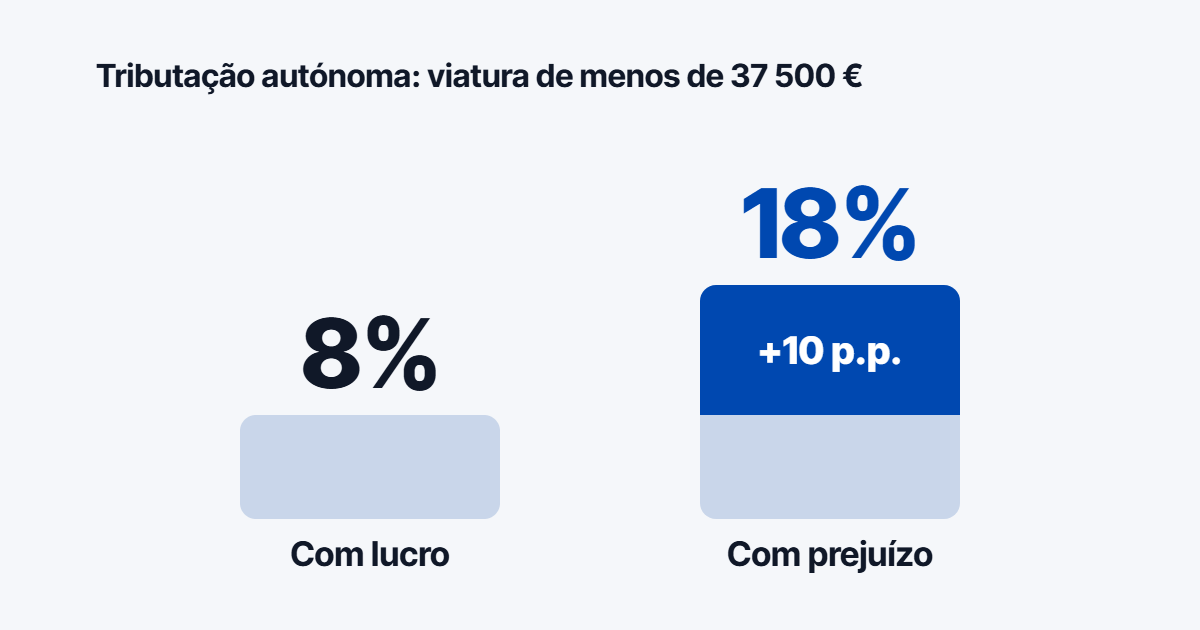
São taxas aplicadas directamente a alguns gastos, como os encargos com viaturas ligeiras de passageiros (depreciações, combustível, seguros, manutenção, portagens), as despesas de representação e as ajudas de custo não facturadas a clientes. Numa viatura que custou menos de 37 500 €, a taxa é de 8%. As viaturas mais caras têm taxas mais altas, e os híbridos plug-in e as viaturas eléctricas têm taxas próprias.
O efeito do prejuízo fiscal
Quando a empresa apresenta prejuízo fiscal, estas taxas sobem 10 pontos percentuais. Um exemplo simples: uma empresa com uma viatura de 30 000 € e 10 000 € de encargos anuais paga 800 € de tributação autónoma num ano com lucro. Num ano com prejuízo fiscal, o valor sobe para 1 800 €.
A excepção prevista para 2027
A proposta de Orçamento do Estado para 2027, aprovada na generalidade a 28 de Outubro e ainda em discussão no Parlamento, mantém uma excepção a este agravamento, como já acontece em 2026. A excepção não é automática: depende do histórico da empresa, incluindo os resultados de anos anteriores e a entrega atempada das declarações fiscais. As empresas em início de actividade têm regras próprias.
Estimar o resultado do ano antes de 31 de Dezembro ajuda a perceber se o agravamento pode aplicar-se e a planear com tempo. Manter as declarações em dia também conta.
Acompanhar estas decisões ao longo do ano faz parte do nosso trabalho com cada cliente. Fale connosco ou marque uma reunião exploratória.
Fontes: Código do IRC, art. 88.º; Lei n.º 73-A/2025, de 30 de Dezembro (Orçamento do Estado para 2026), art. 95.º, n.º 5; Proposta de Lei n.º 110/XVII/2.ª (Orçamento do Estado para 2027).