
Uma venda só se transforma em dinheiro quando o cliente paga. Até lá, a empresa já suportou os custos do que vendeu e continua a pagar salários, impostos e fornecedores. Por isso, os prazos de recebimento contam tanto como o volume de vendas.
Entre a factura e o pagamento
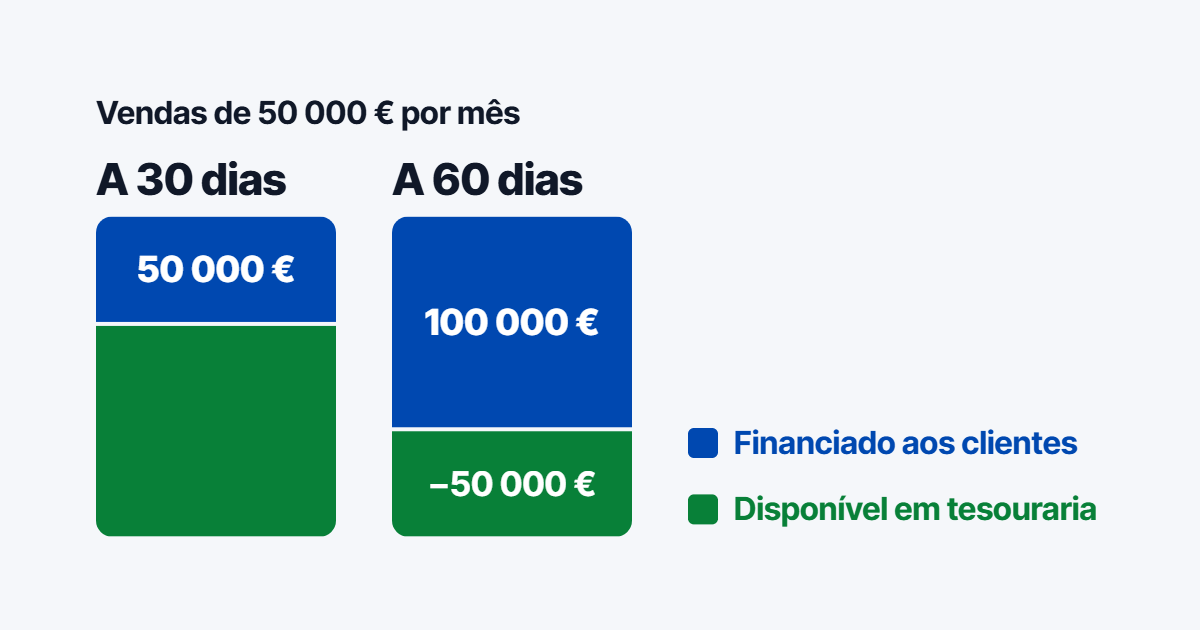
Cada dia entre a emissão da factura e o pagamento é, na prática, crédito que a empresa concede ao cliente. Com vendas estáveis, receber a 60 dias em vez de 30 significa ter, em média, mais um mês de vendas por receber.
Um exemplo simples: uma empresa que factura 50 000 € por mês e recebe a 30 dias tem, em média, cerca de 50 000 € em dívida de clientes. Se os clientes passarem a pagar a 60 dias, esse valor sobe para perto de 100 000 €. São 50 000 € que saem da tesouraria da empresa para financiar os clientes: dinheiro que deixa de estar disponível para salários, impostos e fornecedores, ou que tem de vir de crédito bancário.
O que diz a lei
Nas transacções entre empresas, quando não há prazo acordado, a lei fixa, em regra, 30 dias após a recepção da factura. Prazos superiores a 60 dias só são admitidos em condições próprias. Em caso de atraso, o credor tem direito a juros de mora e a uma indemnização pelos custos de cobrança.
Acompanhar para decidir
Algumas práticas ajudam a encurtar o intervalo entre vender e receber:
- acordar por escrito as condições de pagamento antes de vender;
- facturar logo que o trabalho está concluído;
- acompanhar com regularidade o prazo médio de recebimento, cliente a cliente;
- comparar esse prazo com o prazo que a empresa tem para pagar aos fornecedores.
Quando a empresa recebe mais tarde do que paga, a diferença tem de ser financiada. Conhecer estes números permite antecipar necessidades de tesouraria e negociar com tempo.
Acompanhar estas decisões ao longo do ano faz parte do nosso trabalho com cada cliente. Fale connosco ou marque uma reunião exploratória.